Description
Pourquoi le Plan de Trésorerie est indispensable pour une entreprise ?
Dans un environnement économique instable, la survie et la performance d’une entreprise dépendent de sa capacité à anticiper ses flux financiers, maîtriser ses délais (clients, fournisseurs, stocks) et piloter son Besoin en Fonds de Roulement (BFR). Le plan de trésorerie n’est pas seulement un tableau : c’est un outil stratégique de pilotage, de décision et de sécurisation financière.
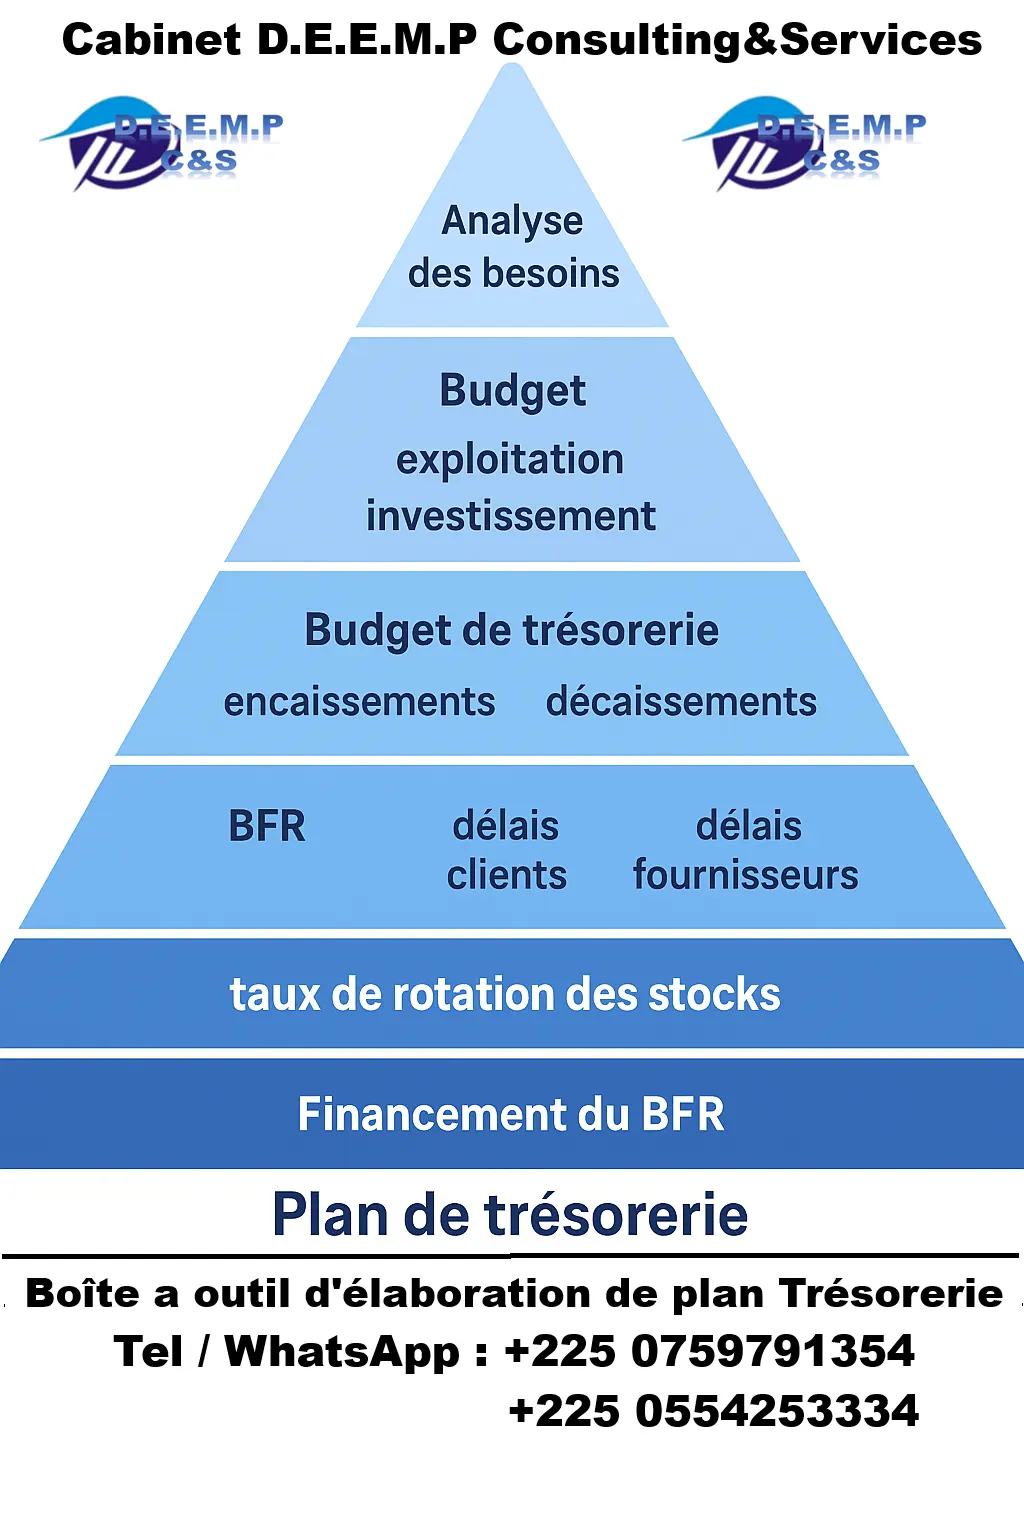
1. Analyse des besoins : Comprendre avant d’agir
Avant d’élaborer un plan de trésorerie, il est essentiel d’identifier :
Les besoins financiers liés à l’activité (achats, charges externes, salaires, impôts).
Les cycles d’exploitation et leurs impacts sur la trésorerie.
Les investissements nécessaires au développement.
Les variations saisonnières et risques de décalage entre encaissements et décaissements.
Le niveau de BFR nécessaire pour soutenir l’activité sans rupture de trésorerie.
Cette analyse permet de prévoir, d’anticiper et de sécuriser l’avenir financier de l’entreprise.
2. Budget d’exploitation et d’investissement
Ces deux budgets constituent la base du plan de trésorerie.
a) Budget d’exploitation
Il intègre :
Le chiffre d’affaires prévu
Les achats et consommations
Les charges fixes (loyer, électricité, salaires…)
Les charges variables
Les impôts et taxes
Objectif : prévoir le résultat et les flux financiers liés à l’activité.
b) Budget d’investissement
Il prend en compte :
Les acquisitions d’immobilisations (machines, véhicules, informatique…)
Les amortissements
Les financements associés (crédits, leasing)
Objectif : mesurer l’impact des investissements sur la trésorerie future.
3. Budget de trésorerie : Le cœur de l’anticipation financière
Le budget de trésorerie synthétise tous les encaissements et décaissements, mois par mois.
a) Budget des encaissements
Encaissements clients
Autres produits (subventions, prestations, remboursements…)
Apports financiers éventuels
Objectif : identifier les flux entrants à date réelle.
b) Budget des décaissements
Achats fournisseurs
Salaires et cotisations
Charges fixes et variables
Remboursement de crédits
Investissements
Objectif : visualiser précisément les sorties d’argent.
4. Le Besoin en Fonds de Roulement (BFR) : l’indicateur clé
L’utilisation du BFR dans votre argumentaire est stratégique : c’est le lien direct entre le cycle d’exploitation et la trésorerie.
a) Composantes du BFR
Stock
Créances clients
Dettes fournisseurs
b) Indicateurs essentiels
Taux de rotation des stocks → vitesse de transformation des stocks en cash
Délai moyen clients → vitesse d’encaissement
Délai moyen fournisseurs → capacité à obtenir un crédit fournisseur
c) Financement du BFR
Escomptes bancaires
Découverts autorisés
Avances sur factures
Renégociation des délais fournisseurs
Optimisation des délais clients
Un bon pilotage du BFR permet de réduire la pression sur la trésorerie et de renforcer l’équilibre financier.
5. Plan de trésorerie : l’outil final d’aide à la décision
À partir du budget de trésorerie, on bâtit un plan de trésorerie mensuel, qui met en évidence :
a) Trésorerie initiale
Solde au début du mois → point de départ.
b) Trésorerie finale
Résultat des encaissements – décaissements du mois. Elle devient la trésorerie initiale du mois suivant.
Ce suivi permet :
d’anticiper les périodes de déficit,
de planifier les financements nécessaires,
d’éviter les découverts non maîtrisés,
de protéger la rentabilité,
de sécuriser la croissance.
Conclusion : Le plan de trésorerie n’est pas une option, c’est un impératif stratégique.
Il permet à l’entreprise de :
a- Anticiper les risques,
b- Éviter les tensions de trésorerie,
c- Optimiser son BFR,
d- Sécuriser ses marges,
e- Prendre des décisions éclairées,
f- Soutenir sa croissance
En tant que consultant & formateur, J'aide mes clients à :
comprendre les cycles financiers,
maîtriser leur BFR,
optimiser les flux,
piloter leur trésorerie avec Excel ou des solutions métier.
Souhaitez-vous un devis :
1- Notre boîte a outil d'élaboration d'un plan de trésorerie ?
2- Une offre de service sur la mise en plan de votre plan de trésorerie ?
3- Une offre de formation sur les techniques d'élaboration d'un plan de trésorerie ?
4- Une offre de formation sur les techniques d'élaboration d'un tableau de bord ou/ et reporting de gestion avec Excel ou Power BI ?
5- Une offre de services sur l'élaboration de vos tableaux de bord ou/ et reportings de gestion ?
Tel / Whatsapp : +225 0759791354 / 0554253334
FORMATION AUX TECHNIQUES D'ELABORATION DE PLAN DE TRESORERIE
650 000 F CFA
Description
Pourquoi le Plan de Trésorerie est indispensable pour une entreprise ?
Dans un environnement économique instable, la survie et la performance d’une entreprise dépendent de sa capacité à anticiper ses flux financiers, maîtriser ses délais (clients, fournisseurs, stocks) et piloter son Besoin en Fonds de Roulement (BFR). Le plan de trésorerie n’est pas seulement un tableau : c’est un outil stratégique de pilotage, de décision et de sécurisation financière.
1. Analyse des besoins : Comprendre avant d’agir
Avant d’élaborer un plan de trésorerie, il est essentiel d’identifier :
Les besoins financiers liés à l’activité (achats, charges externes, salaires, impôts).
Les cycles d’exploitation et leurs impacts sur la trésorerie.
Les investissements nécessaires au développement.
Les variations saisonnières et risques de décalage entre encaissements et décaissements.
Le niveau de BFR nécessaire pour soutenir l’activité sans rupture de trésorerie.
Cette analyse permet de prévoir, d’anticiper et de sécuriser l’avenir financier de l’entreprise.
2. Budget d’exploitation et d’investissement
Ces deux budgets constituent la base du plan de trésorerie.
a) Budget d’exploitation
Il intègre :
Le chiffre d’affaires prévu
Les achats et consommations
Les charges fixes (loyer, électricité, salaires…)
Les charges variables
Les impôts et taxes
Objectif : prévoir le résultat et les flux financiers liés à l’activité.
b) Budget d’investissement
Il prend en compte :
Les acquisitions d’immobilisations (machines, véhicules, informatique…)
Les amortissements
Les financements associés (crédits, leasing)
Objectif : mesurer l’impact des investissements sur la trésorerie future.
3. Budget de trésorerie : Le cœur de l’anticipation financière
Le budget de trésorerie synthétise tous les encaissements et décaissements, mois par mois.
a) Budget des encaissements
Encaissements clients
Autres produits (subventions, prestations, remboursements…)
Apports financiers éventuels
Objectif : identifier les flux entrants à date réelle.
b) Budget des décaissements
Achats fournisseurs
Salaires et cotisations
Charges fixes et variables
Remboursement de crédits
Investissements
Objectif : visualiser précisément les sorties d’argent.
4. Le Besoin en Fonds de Roulement (BFR) : l’indicateur clé
L’utilisation du BFR dans votre argumentaire est stratégique : c’est le lien direct entre le cycle d’exploitation et la trésorerie.
a) Composantes du BFR
Stock
Créances clients
Dettes fournisseurs
b) Indicateurs essentiels
Taux de rotation des stocks → vitesse de transformation des stocks en cash
Délai moyen clients → vitesse d’encaissement
Délai moyen fournisseurs → capacité à obtenir un crédit fournisseur
c) Financement du BFR
Escomptes bancaires
Découverts autorisés
Avances sur factures
Renégociation des délais fournisseurs
Optimisation des délais clients
Un bon pilotage du BFR permet de réduire la pression sur la trésorerie et de renforcer l’équilibre financier.
5. Plan de trésorerie : l’outil final d’aide à la décision
À partir du budget de trésorerie, on bâtit un plan de trésorerie mensuel, qui met en évidence :
a) Trésorerie initiale
Solde au début du mois → point de départ.
b) Trésorerie finale
Résultat des encaissements – décaissements du mois. Elle devient la trésorerie initiale du mois suivant.
Ce suivi permet :
d’anticiper les périodes de déficit,
de planifier les financements nécessaires,
d’éviter les découverts non maîtrisés,
de protéger la rentabilité,
de sécuriser la croissance.
Conclusion : Le plan de trésorerie n’est pas une option, c’est un impératif stratégique.
Il permet à l’entreprise de :
a- Anticiper les risques,
b- Éviter les tensions de trésorerie,
c- Optimiser son BFR,
d- Sécuriser ses marges,
e- Prendre des décisions éclairées,
f- Soutenir sa croissance
En tant que consultant & formateur, J'aide mes clients à :
comprendre les cycles financiers,
maîtriser leur BFR,
optimiser les flux,
piloter leur trésorerie avec Excel ou des solutions métier.
Souhaitez-vous un devis :
1- Notre boîte a outil d'élaboration d'un plan de trésorerie ?
2- Une offre de service sur la mise en plan de votre plan de trésorerie ?
3- Une offre de formation sur les techniques d'élaboration d'un plan de trésorerie ?
4- Une offre de formation sur les techniques d'élaboration d'un tableau de bord ou/ et reporting de gestion avec Excel ou Power BI ?
5- Une offre de services sur l'élaboration de vos tableaux de bord ou/ et reportings de gestion ?
Tel / Whatsapp : +225 0759791354 / 0554253334
Dans un environnement économique instable, la survie et la performance d’une entreprise dépendent de sa capacité à anticiper ses flux financiers, maîtriser ses délais (clients, fournisseurs, stocks) et piloter son Besoin en Fonds de Roulement (BFR). Le plan de trésorerie n’est pas seulement un tableau : c’est un outil stratégique de pilotage, de décision et de sécurisation financière.
1. Analyse des besoins : Comprendre avant d’agir
Avant d’élaborer un plan de trésorerie, il est essentiel d’identifier :
Les besoins financiers liés à l’activité (achats, charges externes, salaires, impôts).
Les cycles d’exploitation et leurs impacts sur la trésorerie.
Les investissements nécessaires au développement.
Les variations saisonnières et risques de décalage entre encaissements et décaissements.
Le niveau de BFR nécessaire pour soutenir l’activité sans rupture de trésorerie.
Cette analyse permet de prévoir, d’anticiper et de sécuriser l’avenir financier de l’entreprise.
2. Budget d’exploitation et d’investissement
Ces deux budgets constituent la base du plan de trésorerie.
a) Budget d’exploitation
Il intègre :
Le chiffre d’affaires prévu
Les achats et consommations
Les charges fixes (loyer, électricité, salaires…)
Les charges variables
Les impôts et taxes
Objectif : prévoir le résultat et les flux financiers liés à l’activité.
b) Budget d’investissement
Il prend en compte :
Les acquisitions d’immobilisations (machines, véhicules, informatique…)
Les amortissements
Les financements associés (crédits, leasing)
Objectif : mesurer l’impact des investissements sur la trésorerie future.
3. Budget de trésorerie : Le cœur de l’anticipation financière
Le budget de trésorerie synthétise tous les encaissements et décaissements, mois par mois.
a) Budget des encaissements
Encaissements clients
Autres produits (subventions, prestations, remboursements…)
Apports financiers éventuels
Objectif : identifier les flux entrants à date réelle.
b) Budget des décaissements
Achats fournisseurs
Salaires et cotisations
Charges fixes et variables
Remboursement de crédits
Investissements
Objectif : visualiser précisément les sorties d’argent.
4. Le Besoin en Fonds de Roulement (BFR) : l’indicateur clé
L’utilisation du BFR dans votre argumentaire est stratégique : c’est le lien direct entre le cycle d’exploitation et la trésorerie.
a) Composantes du BFR
Stock
Créances clients
Dettes fournisseurs
b) Indicateurs essentiels
Taux de rotation des stocks → vitesse de transformation des stocks en cash
Délai moyen clients → vitesse d’encaissement
Délai moyen fournisseurs → capacité à obtenir un crédit fournisseur
c) Financement du BFR
Escomptes bancaires
Découverts autorisés
Avances sur factures
Renégociation des délais fournisseurs
Optimisation des délais clients
Un bon pilotage du BFR permet de réduire la pression sur la trésorerie et de renforcer l’équilibre financier.
5. Plan de trésorerie : l’outil final d’aide à la décision
À partir du budget de trésorerie, on bâtit un plan de trésorerie mensuel, qui met en évidence :
a) Trésorerie initiale
Solde au début du mois → point de départ.
b) Trésorerie finale
Résultat des encaissements – décaissements du mois. Elle devient la trésorerie initiale du mois suivant.
Ce suivi permet :
d’anticiper les périodes de déficit,
de planifier les financements nécessaires,
d’éviter les découverts non maîtrisés,
de protéger la rentabilité,
de sécuriser la croissance.
Conclusion : Le plan de trésorerie n’est pas une option, c’est un impératif stratégique.
Il permet à l’entreprise de :
a- Anticiper les risques,
b- Éviter les tensions de trésorerie,
c- Optimiser son BFR,
d- Sécuriser ses marges,
e- Prendre des décisions éclairées,
f- Soutenir sa croissance
En tant que consultant & formateur, J'aide mes clients à :
comprendre les cycles financiers,
maîtriser leur BFR,
optimiser les flux,
piloter leur trésorerie avec Excel ou des solutions métier.
Souhaitez-vous un devis :
1- Notre boîte a outil d'élaboration d'un plan de trésorerie ?
2- Une offre de service sur la mise en plan de votre plan de trésorerie ?
3- Une offre de formation sur les techniques d'élaboration d'un plan de trésorerie ?
4- Une offre de formation sur les techniques d'élaboration d'un tableau de bord ou/ et reporting de gestion avec Excel ou Power BI ?
5- Une offre de services sur l'élaboration de vos tableaux de bord ou/ et reportings de gestion ?
Tel / Whatsapp : +225 0759791354 / 0554253334
À découvrir aussi
FORMATION INTERMEDIAIRE EN EXCEL (initiation en tableaux de bord et reporting)
299 900 F CFA
Cocody
il y a 57 j